

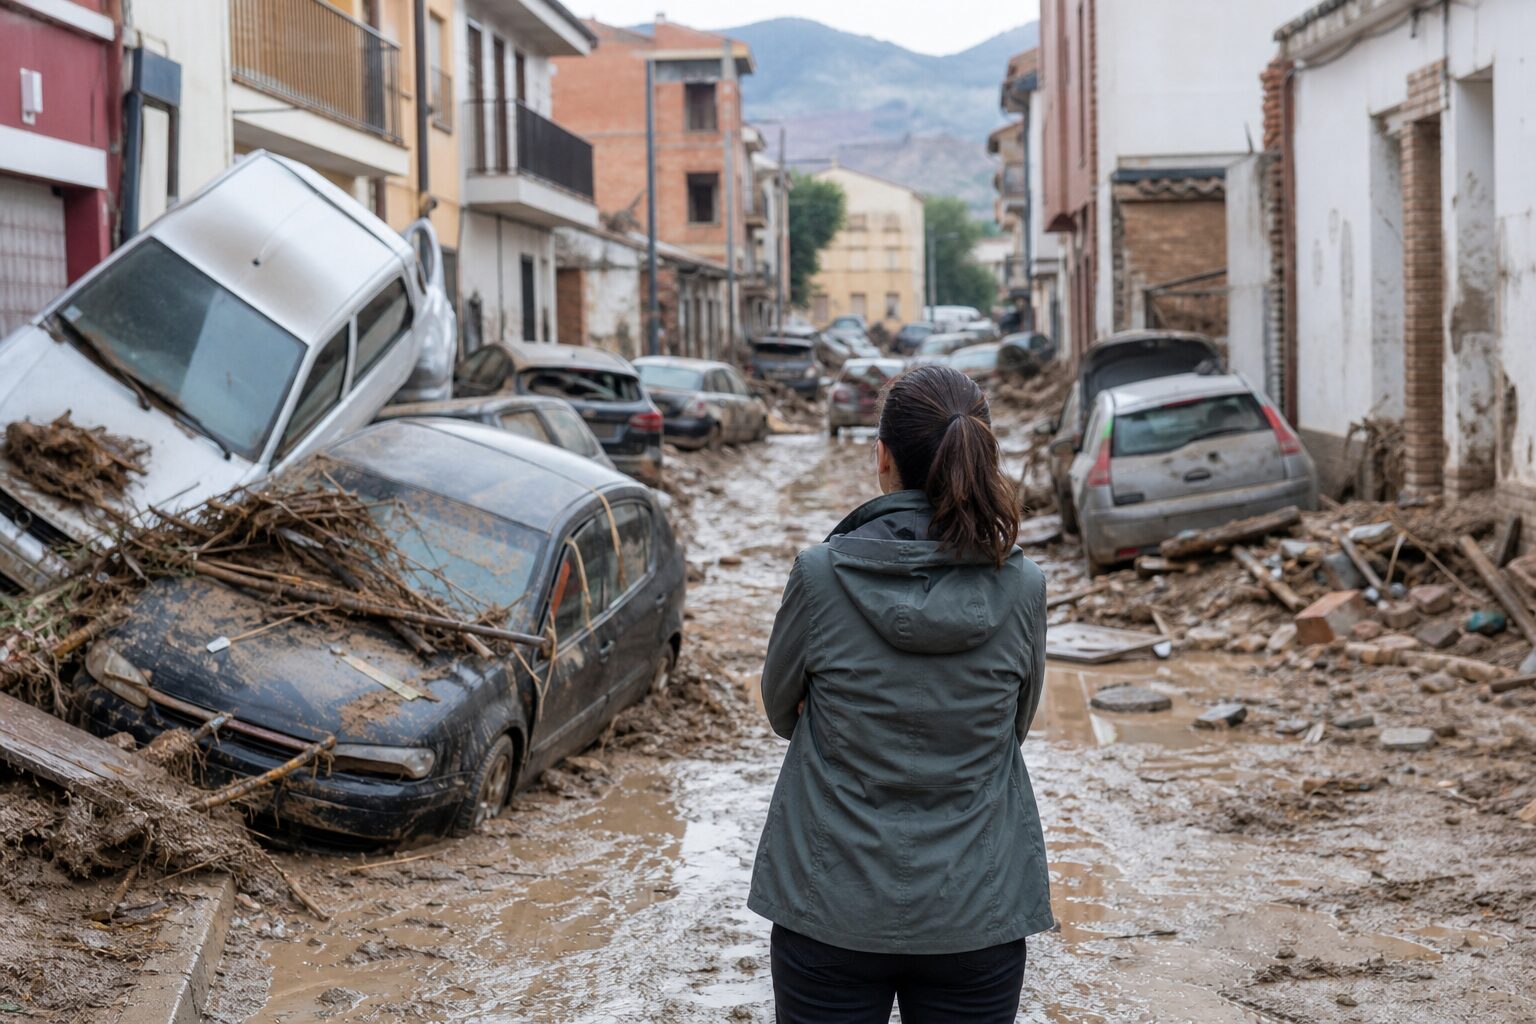
Cuando lees tu póliza de seguro de coche, hogar o comercio, puede que veas una pequeña línea que habla de un recargo a favor del Consorcio de Compensación de Seguros. La mayoría de la gente pasa eso por alto, pero detrás de esa cantidad mínima hay una institución clave para que, cuando ocurre una catástrofe o un problema muy gordo, haya dinero y un organismo preparado para responder. Ese “extra” que pagas sin darte cuenta es lo que hace posible que muchos daños extraordinarios estén cubiertos aunque tu aseguradora privada, por contrato, los excluya.
Esta entidad, conocida como CCS, es una pieza fundamental del sistema asegurador español. No es una ONG ni un seguro gratuito del Estado: solo actúa si tienes una póliza en vigor y se dan determinados supuestos muy concretos. Pero cuando entra en juego, hablamos de inundaciones, terremotos, atentados, vehículos sin seguro o robados, quiebras de aseguradoras y otras situaciones límite en las que, si no existiera el Consorcio, muchos afectados se quedarían sin indemnización o las primas de los seguros serían tan altas que casi nadie podría pagarlas.
Qué es exactamente el Consorcio de Compensación de Seguros
El Consorcio de Compensación de Seguros (CCS) es una entidad pública empresarial adscrita al Ministerio de Economía, Comercio y Empresa, a través de la Dirección General de Seguros y Fondos de Pensiones. Es decir, forma parte del sector público, pero funciona con una lógica muy parecida a la de una aseguradora, aunque con funciones especiales y muy reguladas.
No se trata de un organismo improvisado: el CCS tiene personalidad jurídica propia, patrimonio separado del del Estado y plena capacidad de obrar. Su actividad, sus competencias y sus límites vienen establecidos en su Estatuto Legal y en el resto de normativa aseguradora que lo desarrolla. No depende de los Presupuestos Generales del Estado para pagar indemnizaciones, sino que se financia por sus propios ingresos.
Su máximo órgano de decisión es el Consejo de Administración, presidido por el Director General de Seguros y Fondos de Pensiones. Lo integran 14 miembros: siete altos directivos de aseguradoras privadas y otros siete altos cargos de la Administración. Esa composición mixta refleja el papel del CCS como puente entre el sector público y el sector asegurador privado.
Para orientarse a medio plazo, el CCS elabora Planes de Actuación Trienal (PAT). El plan vigente 2026-2028 se organiza en torno a cuatro grandes ejes: gestión empresarial, respuesta ante situaciones de gran impacto, responsabilidad social y sostenibilidad, y desarrollo tecnológico. Estos planes marcan la estrategia de la entidad para adaptarse a nuevos riesgos, retos de mercado y exigencias regulatorias.
La esencia del CCS: mutualizar riesgos que nadie podría asumir solo
Si el Consorcio no existiera, en determinadas zonas de alto riesgo (por ejemplo, áreas con alta probabilidad de riadas o terremotos) las primas de seguros de hogar o empresa serían tan altas que una parte importante de la población no podría contratar coberturas mínimas. Los cálculos actuariales reflejarían una probabilidad de siniestro muy elevada, y eso se traduciría en precios desorbitados.
Para evitar ese escenario, el CCS funciona como un gran sistema de mutualización: un pequeño porcentaje del coste de numerosos seguros privados va destinado a crear un fondo común. Ese fondo permite que, cuando ocurre un siniestro extraordinario, se pueda indemnizar a todos los afectados sin que una sola compañía (o una sola zona geográfica) tenga que soportar un impacto inasumible.
En cifras prácticas, los recargos pueden ir desde aproximadamente el 0,003% en seguros de vida y accidentes hasta en torno al 1,63% en determinadas coberturas como daños en puertos deportivos. Son porcentajes mínimos dentro de cada póliza, casi imperceptibles para el asegurado, pero que, sumados en millones de contratos, generan una capacidad de respuesta enorme.
De hecho, gracias a esos recargos y a las primas que gestiona, el capital asegurado que pasa por el CCS es gigantesco: se cuentan billones de euros en viviendas y comunidades, cientos de miles de millones en comercios y cifras también astronómicas en coberturas relacionadas con daños personales. Ese volumen es lo que permite afrontar catástrofes con un impacto económico masivo.
Algo que casi nadie sabe es que, al contratar una póliza privada, en realidad se están formalizando dos contratos distintos: uno con la aseguradora y otro con el CCS. El segundo suele pasar desapercibido porque se articula mediante ese recargo obligatorio que va directo al Consorcio.
Riesgos extraordinarios: cuándo entra en juego el Consorcio
La función más conocida del CCS es la cobertura de riesgos extraordinarios. Se trata de sucesos que las aseguradoras privadas excluyen de sus condiciones generales porque su impacto potencial es demasiado grande o difícil de calcular. Cuando ese tipo de siniestros ocurre, y se cumplen los requisitos legales, es el Consorcio quien asume la indemnización.
Para que el CCS responda, es condición básica que la persona o el bien afectados estuvieran asegurados mediante una póliza en vigor (hogar, comercio, automóvil, etc.) y que se haya satisfecho el recargo correspondiente. El Consorcio no cubre a quien no tiene ningún seguro contratado, por lo que no actúa como un “salvavidas universal” para cualquier catástrofe.
Fenómenos naturales cubiertos
Dentro de los riesgos extraordinarios, los más habituales son los de origen natural. El CCS cubre, entre otros, daños materiales y personales derivados de:
- Inundaciones extraordinarias y desbordamientos de ríos u otros cauces.
- Terremotos y maremotos.
- Erupciones volcánicas.
- Vientos huracanados que superen determinados umbrales (por ejemplo, más de 120 km/h).
- Tornados y otros fenómenos atmosféricos extremos.
- Impacto de meteoritos u otros cuerpos caídos del espacio.
En la práctica, los siniestros relacionados con el agua son los más frecuentes: inundaciones, desbordamientos, lluvias torrenciales que provocan daños en viviendas, vehículos, comercios o infraestructuras. Es ahí donde el Consorcio concentra buena parte de las indemnizaciones que gestiona cada año.
El cambio climático, además, está complicando el escenario. Empiezan a darse fenómenos que antes eran impensables o raros en determinadas zonas, como nevadas históricas, olas de calor extremas o episodios meteorológicos combinados. Esto tensiona las fronteras de lo que se considera “ordinario” o “extraordinario” a efectos de cobertura.
Un caso paradigmático fue la borrasca Filomena en 2021. Se trató de una nevada excepcional que paralizó gran parte del país y provocó daños considerables, pero no estaba incluida entonces dentro del catálogo de riesgos extraordinarios asumidos por el CCS. En esa ocasión fueron las aseguradoras privadas las que tuvieron que absorber el coste de las indemnizaciones, lo que abrió el debate sobre si ciertos fenómenos climáticos, antes rarísimos, deben pasar a considerarse “ordinarios” por su creciente frecuencia.
Riesgos por violencia y actuaciones de Fuerzas Armadas
Además de los fenómenos naturales, el Consorcio también cubre otros dos grandes bloques de riesgos extraordinarios:
- Daños derivados de actos violentos: terrorismo, rebelión, motines, tumultos populares y otras alteraciones graves del orden público.
- Daños causados por las Fuerzas Armadas o Fuerzas y Cuerpos de Seguridad del Estado, siempre que se produzcan de forma extraordinaria y en tiempos de paz.
En la actualidad, la siniestralidad vinculada a este tipo de hechos es muy reducida si se compara con los daños por fenómenos naturales. Sin embargo, su potencial gravedad hace imprescindible que exista un mecanismo de compensación específico, y ese papel recae precisamente en el CCS.
Otras funciones clave del CCS más allá de los desastres naturales
El Consorcio no se limita a indemnizar catástrofes. Desarrolla otras funciones igual de importantes para el equilibrio del sistema asegurador, especialmente en el ámbito del seguro obligatorio del automóvil y en situaciones en las que el mercado privado no da respuesta.
Cuando nadie quiere asegurarte: aseguramiento directo obligatorio
En España, la ley obliga a que todo vehículo a motor que circule tenga un seguro de responsabilidad civil que cubra los daños que pueda causar a terceros. Pero las aseguradoras privadas no están obligadas a aceptar a cualquier cliente: pueden rechazar riesgos que consideren muy elevados (por historial de siniestros, tipo de vehículo, circunstancias personales, etc.).
En esos casos, cuando al menos dos compañías han denegado por escrito la contratación del seguro obligatorio, el CCS actúa como asegurador directo. Es decir, emite una póliza, cobra una prima y asume la cobertura de responsabilidad civil que la ley exige, funcionando a efectos prácticos como una aseguradora más para ese riesgo concreto.
Fondo de garantía: vehículos sin seguro, robados o fugados
Otra función muy relevante del Consorcio es su papel como especie de “fondo de garantía” en situaciones anómalas del seguro de automóvil. Interviene para indemnizar daños cuando se producen, por ejemplo:
- Accidentes causados por vehículos que circulan sin el seguro obligatorio.
- Siniestros provocados por vehículos robados, aunque el vehículo tuviera seguro.
- Lesiones o daños materiales cuando el vehículo causante se da a la fuga y no llega a identificarse.
En todos estos supuestos, la víctima no se queda desprotegida por el simple hecho de que el responsable no tuviera seguro o no se le pueda localizar. El CCS asume la indemnización, dentro de los límites y condiciones fijados por la normativa, y posteriormente puede ejercer el derecho de repetición contra el causante para recuperar, si es posible, todo o parte de lo pagado.
Gestión del Fichero Informativo de Vehículos Asegurados (FIVA)
El Consorcio también es el encargado de gestionar el Fichero Informativo de Vehículos Asegurados (FIVA). Este registro permite saber, a partir de la matrícula de un vehículo, qué compañía es la aseguradora responsable.
Gracias al FIVA, en caso de accidente, la identificación de la entidad a la que hay que reclamar la indemnización resulta mucho más rápida. Además, el CCS es el punto de contacto para el intercambio de esta información con otros países europeos: informa a otros Estados sobre las aseguradoras de vehículos españoles implicados en siniestros en el extranjero y, a la inversa, solicita datos de vehículos extranjeros que hayan tenido accidentes en España.
Liquidación de entidades aseguradoras y protección de acreedores
Cuando una aseguradora entra en situación de concurso de acreedores, suspensión de pagos o quiebra, el CCS asume una función muy delicada: dirigir y gestionar la liquidación de la entidad cuando así se le encomienda.
En ese contexto, su papel es proteger a los acreedores por contrato de seguro (asegurados, beneficiarios y terceros perjudicados), tratando de que los derechos derivados de las pólizas que estaban en vigor no queden en el aire por la insolvencia de la compañía. Aunque el sector asegurador español goza generalmente de buena salud y estos casos no son demasiados, es una garantía adicional de seguridad para los consumidores.
Cómo se financia el Consorcio de Compensación de Seguros
El CCS no tira de los Presupuestos Generales del Estado para pagar siniestros. Su financiación se nutre de varias fuentes que le permiten ser autosuficiente y responder a las obligaciones que la ley le asigna.
Las principales vías de financiación son:
- Primas directas de los seguros que el propio Consorcio suscribe, como los seguros obligatorios de vehículos en los que actúa como asegurador, o determinadas coberturas especiales.
- Recargos sobre las pólizas de seguros privadas: una porción de la prima que tú pagas en tu seguro de hogar, comercio, automóvil, riesgos industriales, vida, accidentes, etc. se destina al CCS para financiar la cobertura de riesgos extraordinarios y otras funciones asignadas por ley.
- Rendimientos de sus inversiones: el Consorcio invierte los fondos que gestiona, igual que lo haría una aseguradora, priorizando activos inmobiliarios y financieros de alta calidad. Buena parte de su cartera inmobiliaria se destina al alquiler a clientes institucionales, generando ingresos estables.
Gracias a este modelo, el CCS puede afrontar grandes concentraciones de siniestros sin depender de una inyección de dinero público extraordinaria. Su solidez se basa en la suma de millones de pequeñas aportaciones y en una gestión financiera prudente y diversificada.
Datos personales y tratamiento de información en el CCS
Cuando el Consorcio interviene en la emisión y gestión del seguro obligatorio de vehículos a motor, necesita tratar datos personales de titulares, conductores y, en su caso, terceros afectados. Esto incluye la tramitación de pólizas, el cobro de primas y toda la gestión de siniestros.
Los datos facilitados se utilizan para:
- Emitir, mantener y gestionar la póliza del seguro obligatorio de automóviles prevista en el Real Decreto Legislativo 8/2004.
- Gestionar el cobro de la prima y atender consultas, reclamaciones o solicitudes de los asegurados.
- Tramitar los siniestros que se declaren y, en su caso, ejercer el derecho de repetición contra terceros responsables.
- Prevenir el fraude en el seguro, algo clave para mantener el equilibrio del sistema.
- Realizar estudios estadísticos, actuariales y de técnica aseguradora para mejorar la gestión de riesgos.
La base jurídica de estos tratamientos es doble: cumplimiento de obligaciones legales (art. 6.1.c RGPD) y ejecución del contrato de seguro (art. 6.1.b RGPD). Es decir, los datos se tratan porque así lo exige la ley y porque son necesarios para prestar el servicio asegurador.
En general, todos los datos que se solicitan son necesarios para poder emitir la póliza y gestionar las coberturas. Si el interesado se niega a facilitarlos, el proceso de emisión no puede continuar. Además, los datos del vehículo que figuran en el contrato se comunican al Fichero Informativo de Vehículos Asegurados, tal como exige el Reglamento del Seguro Obligatorio de Responsabilidad Civil en la Circulación de Vehículos a Motor.
También pueden comunicarse datos a:
- Entidades bancarias, para la gestión de cobros de primas.
- Otros terceros cuando exista obligación legal de cesión de datos.
- Servicios de valoración de daños personales y materiales, empresas de investigación y reconstrucción de accidentes, abogados y tribunales, para tramitar siniestros y cumplir las obligaciones legales derivadas de ellos.
Si el asegurado aporta datos de terceros, debe contar con su consentimiento e informarles del contenido de la cláusula de protección de datos, notificando además cualquier cambio relevante. En el caso de menores de 14 años, es preciso el consentimiento informado de padres o tutores.
Los datos personales se conservan durante todo el tiempo de vigencia de la póliza y, una vez finalizado el contrato, durante un plazo de 10 años. Si en ese momento hay expedientes de siniestros en tramitación (incluidos recobros o investigaciones), el cómputo de 10 años empieza a contar desde el cierre del expediente. Tras ese periodo, los datos se bloquean y solo quedan a disposición de Administraciones, jueces y tribunales para atender posibles responsabilidades mientras no prescriban.
El interesado puede ejercer sus derechos de acceso, rectificación, oposición, limitación del tratamiento, portabilidad y supresión dirigiéndose al Delegado de Protección de Datos del Consorcio a través del correo electrónico habilitado para ello. Además, siempre puede presentar una reclamación ante la Agencia Española de Protección de Datos si considera que sus derechos han sido vulnerados.
Breve recorrido histórico del Consorcio
Aunque hoy lo asociamos al Ministerio de Economía, Comercio y Empresa, el origen del Consorcio se remonta a 1941. En plena posguerra, se creó el Consorcio de Compensación de Riesgos de Motín, con el objetivo de hacer frente a determinados daños graves relacionados con alteraciones del orden y siniestros de gran calado.
Durante la década de 1940, este organismo tuvo que intervenir en algunos de los incidentes más graves de la época, como importantes incendios en Santander, Canfranc (Huesca) o El Ferrol (La Coruña), y explosiones de polvorines militares, como el de la Armada en Cádiz en 1947 o el de Alcalá de Henares en 1948.
No será hasta 1954 cuando se fijen las bases del Consorcio tal y como hoy lo conocemos, con carácter permanente y un marco de funciones relativamente estable durante la segunda mitad del siglo XX. Posteriormente, su campo de actuación se amplió al integrarse en el Pool Español de Riesgos Medioambientales, asumiendo coberturas relacionadas con la responsabilidad civil medioambiental.
En 2002 se incorporó otra función clave: la liquidación de entidades aseguradoras en situación de concurso o quiebra, reforzando así su papel como garante de la estabilidad y protección de los asegurados cuando una compañía no puede hacer frente a sus compromisos.
Relación entre el CCS y los seguros que contratas cada día
Cuando contratas un seguro de coche con una compañía como Línea Directa u otra aseguradora, lo haces pensando en tener bien cubierto tu día a día: golpes de chapa, lunas, robo, incendio, averías, asistencia en carretera, etc. Sin embargo, hay situaciones muy específicas -y poco frecuentes- que no le corresponde cubrir a tu póliza privada, sino directamente al Consorcio de Compensación de Seguros.
Por ejemplo, si un fenómeno natural violento -como una gran inundación o un terremoto- causa daños en tu vehículo u otros bienes asegurados, puede que la aseguradora privada no sea quien pague, sino el CCS, siempre que tu póliza estuviera en vigor y se cumplan las condiciones establecidas para la cobertura de riesgos extraordinarios.
También, si tu vehículo resulta dañado por un coche robado, por un vehículo que circulaba sin seguro o por un conductor que se da a la fuga y no se logra identificar, entra en juego el papel del Consorcio como fondo de garantía, asumiendo la indemnización en los términos previstos por la ley.
Si una compañía se niega a asegurarte el coche y al menos otra más hace lo mismo, puedes acudir al Consorcio para que te proporcione el seguro obligatorio de responsabilidad civil. En ese caso, el CCS actúa como aseguradora y te emite una póliza para que cumplas la ley y puedas circular.
Todo esto refuerza la idea de que el Consorcio es una pieza que complementa, y no sustituye, al seguro privado. Los seguros de coche, hogar o comercio siguen siendo imprescindibles para cubrir la inmensa mayoría de situaciones cotidianas, mientras que el CCS entra en escena en los escenarios excepcionales o cuando el mercado, por sí solo, no llega.
En conjunto, el Consorcio de Compensación de Seguros actúa como una red de seguridad del sistema asegurador español: reparte entre millones de pólizas el coste de desastres y situaciones límite, cubre riesgos extraordinarios que las aseguradoras privadas no asumen, garantiza indemnizaciones cuando hay vehículos sin seguro o robados, gestiona el fichero de vehículos asegurados, protege a los asegurados si una compañía quiebra y trata los datos personales con un marco legal muy definido. Todo ello, financiado principalmente por los pequeños recargos que pagas en tus seguros y por una gestión profesional de sus inversiones, hace posible que, ante lo excepcional, el sistema responda sin que el coste recaiga solo en unos pocos.
